 |
Muhasebe modülünün kullanılabildiği lisanslar: |
 |
Muhasebe modülünün ek olarak alınabildiği lisanslar: |
 |
|
 |
Muhasebe işlemleri ile ilgili Netsimakademi'deki eğitim videolarını izleyebilirsiniz. |
|
 |
Muhasebe ile ilgili işlemler için MUHASEBE-Soru Cevap'a bakabilirsiniz. |
|
Enflasyon düzeltmesi:
Paranın satın alma gücündeki değişmeler nedeniyle gerçek durumu ifade edemeyen mali tabloların, gerçek durumu ifade eder hale gelmelerini sağlamak üzere düzeltme işlemine tabi tutulmasıdır.
Diğer bir deyişle mali tablonun ait olduğu tarihteki satın alma gücü cinsinden hesaplanmasıdır.
Mali tabloların uzun yıllar süren yüksek enflasyonun etkisinden arındırılması ve böylece vergileme üzerindeki enflasyondan kaynaklanan olumsuzlukların giderilmesi amaçlanmaktadır.
 Enflasyon Düzeltmesi Bilgi (tıklayınız)
İlk kez 17/12/2003 tarihli ve 5024 sayılı Vergi Usul Kanunu, Gelir Vergisi Kanunu ve Kurumlar Vergisi Kanununda Değişiklik Yapılması Hakkında Kanun ile hayatımıza girmiştir. Buna göre, Enflasyon düzeltmesi ile ilgili olarak 5024 sayılı Kanun ikili bir yaklaşım getirmiştir. - 213 sayılı Vergi Usul Kanununun mükerrer 298 inci maddesi Enflasyon Düzeltmesi ve Yeniden Değerleme Oranı olarak değiştirilmiş ve 1/1/2004 tarihinden sonra düzenlenecek mali tabloların düzeltilmesine ilişkin süreklilik arz eden ve düzeltme işlemine ilişkin ana esaslar belirlenmiştir. - 31/12/2003 tarihli bilançonun düzeltilmesine ilişkin hükümlere ise aynı Kanunun geçici 25 inci maddesinde yer verilmiştir. 213 sayılı Kanunun geçici 25 inci maddesinin uygulamasına ilişkin olarak 328 Sıra No.lu Vergi Usul Kanunu Genel Tebliğinde; Mükerrer 298 inci maddesinin (A) fıkrasının uygulamasına ilişkin olarak ise 338 Sıra No.lu Vergi Usul Kanunu Genel Tebliğinde düzenlemeler ve açıklamalar yapılmıştır. Ayrıca söz konusu maddelerin uygulamasına ilişkin olarak 333, 337, 345 ve 348 Sıra No.lu Vergi Usul Kanunu Genel Tebliğlerinde de düzenlemeler ve açıklamalar yapılmıştır. 213 sayılı Kanunun geçici 25. maddesine göre 2003 yılı mali tabloları düzeltilmiş, Mükerrer 298 inci maddesinin (A) fıkrası uyarınca da 2004 takvim yılı itibarıyla yapılmıştır. 2020 takvim yılının sonuna kadar gerekli koşulların oluşmaması nedeniyle yapılmadı. 2021 ve 2022 takvim yıllarında şartların oluşmuş olmasına rağmen aynı Kanunun geçici 33 üncü maddesiyle enflasyon düzeltmesi 2023 takvim yılı sonuna kadar ertelendiğinden 2005 ila 2022 takvim yıllarında (18 yıl) enflasyon düzeltmesi yapılmamıştır. 2023 takvim yılı (kendilerine özel hesap dönemi tayin edilenlerde 2024 yılında biten özel hesap dönemi) sonu itibarıyla ise, 213 sayılı Kanunun geçici 33 üncü maddesi gereğince, 2023 hesap dönemine ilişkin mali tabloların mezkûr madde ve aynı Kanunun mükerrer 298 inci maddesinin (A) fıkrası hükümleri çerçevesinde enflasyon düzeltmesine tabi tutulması gerekmektedir. Not: 25.12.2025 tarihli Resmî Gazete'de yayımlanan 7571 sayılı Kanun ile Vergi Usul Kanunu'na eklenen geçici 37. madde uyarınca 2025, 2026 ve 2027 hesap dönemlerinde enflasyon düzeltmesi yapılmayacaktır. Uyarı: Güncel mevzuata uygunluğu kontrol edilmelidir.
|
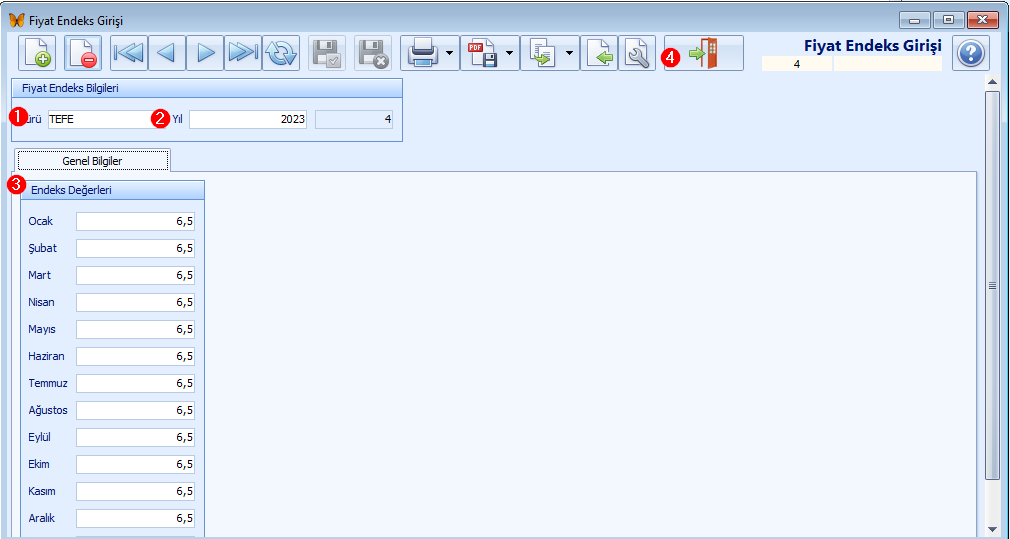
1. Enflasyon düzeltmesinde kullanılacak olan fiyat endeksi TANIMLAR modülündeki Muhasebe Tanımları menüsündeki Fiyat Endeks Listesi işlem penceresinde tanımlanır.
 butonuna tıklanır. Açılan pencerede Türü (1) seçilip yıl (2) girilerek her ay için TEFE değeri (3) girilir. Kapat (4) butonuna tıklanır.
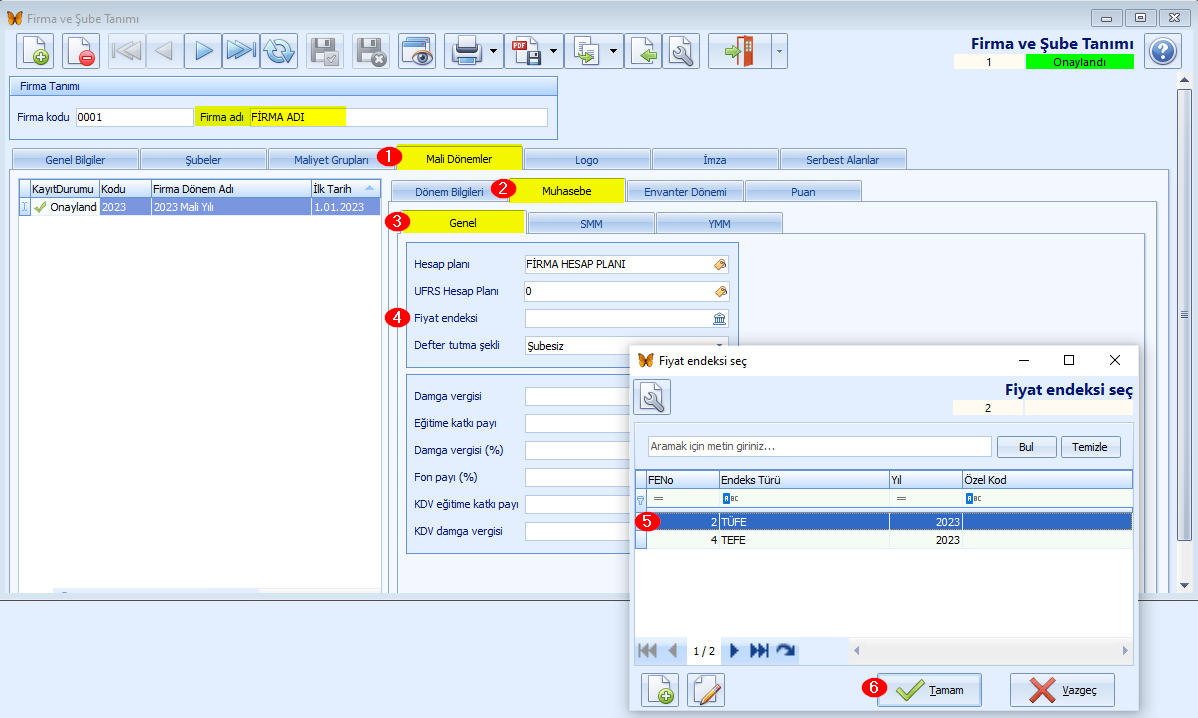
2. Muhasebeleştirme işleminde kullanılacak olan endeks değeri TANIMLAR modülündeki Firma Tanımları menüsündeki Firma ve Şube tanımları penceresinde firma kaydı tıklanarak Mali Dönemler (1) sekmesindeki Muhasebe (2) sekmesindeki Genel (3) sekmesinde bulunan fiyat endeksi alanındaki (4) butona tıklanarak açılan pencerede endeks tipi (5) seçilip Tamam (6) butonuna tıklanır.
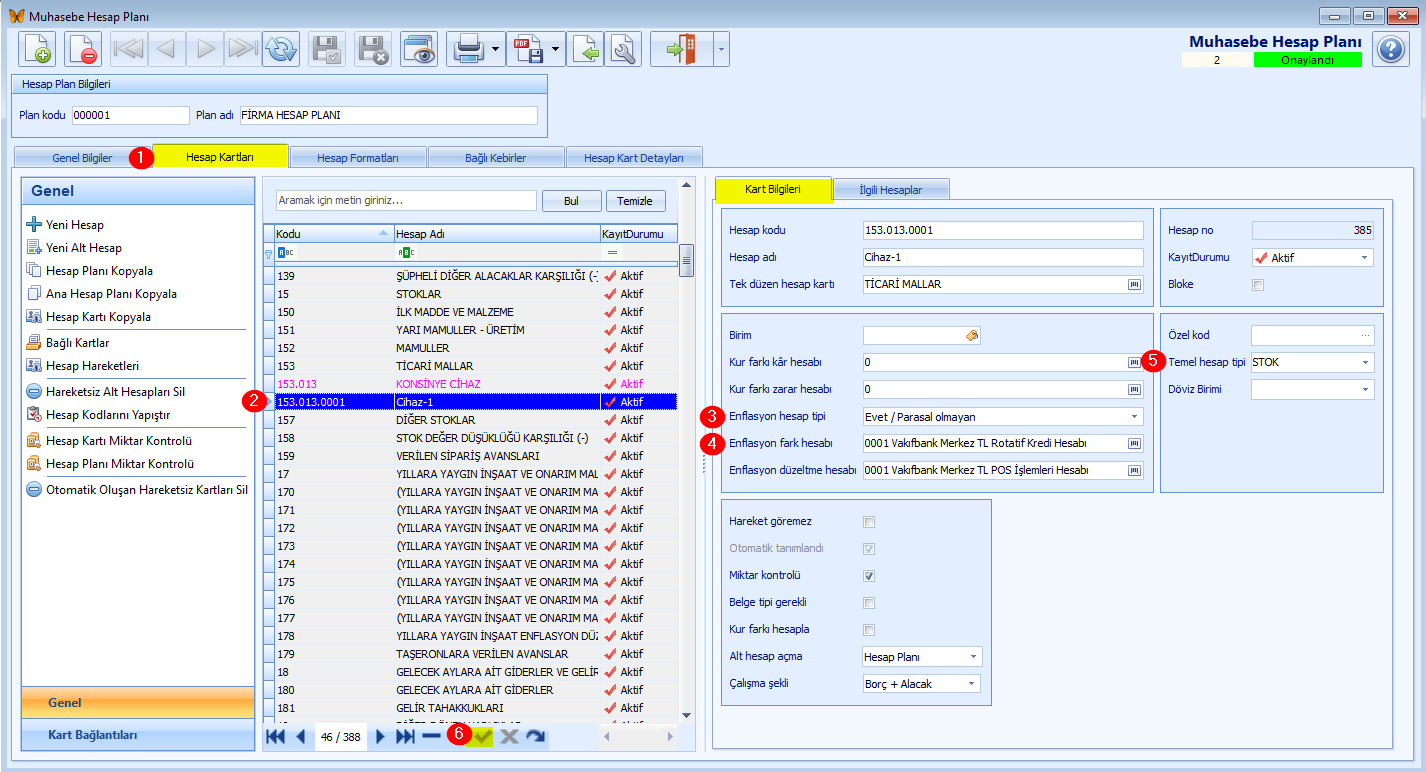
3. MUHASEBE modülündeki Muhasebe Hesap Planları işlem penceresi açılır. Hesap planı kaydı çift tıklanarak açılır. Hesap Kartları (1) sekmesinde enflasyon güncellemesi yapılacak olan hesap seçilerek (2) pencerenin sağ tarafındaki Enflasyon hesap tipi (3) belirtilip fark ve düzeltme hesapları (4) belirtilir. Temel hesap tipi stok kartı için STOK (5) olmalıdır. Değişikliklerin algılanması için  butonuna (6) tıklanır.
4. MUHASEBE modülündeki Toplu işlemler menüsündeki Enflasyon Düzeltme İşlemleri işlem penceresi açılır.
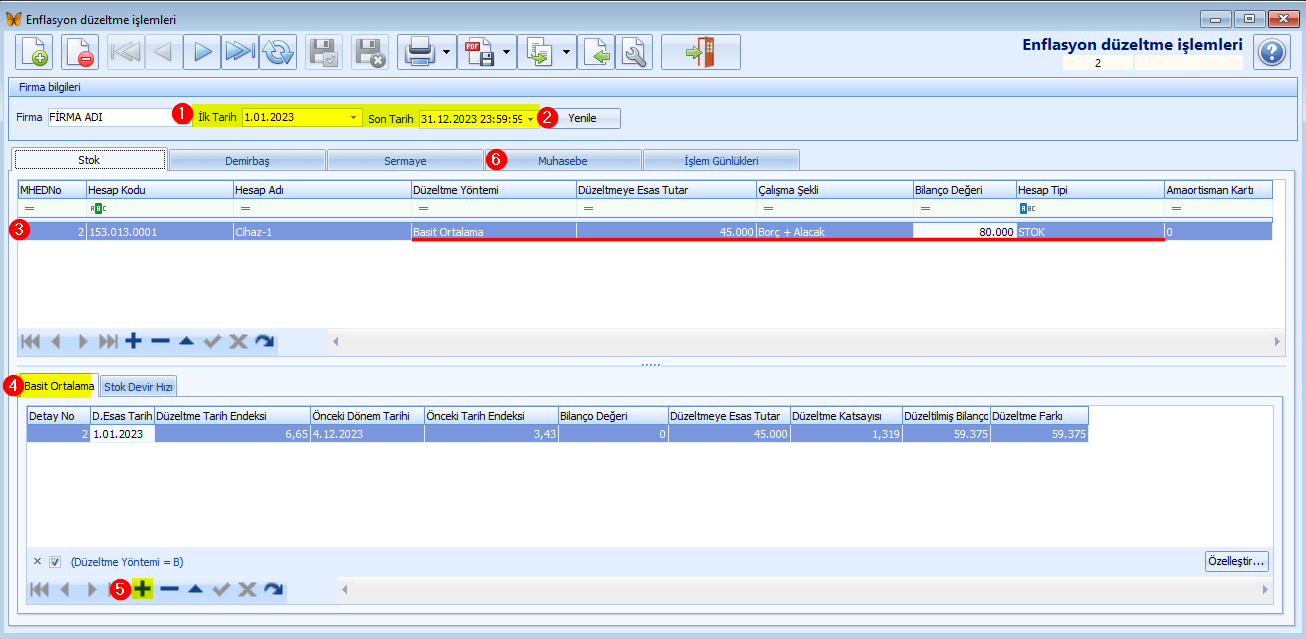
Tarih aralığı (1) verilerek Yenile (2) butonuna tıklanır. Stok sekmesinde satırda sistem tarafından kayıt (3) getirilir. Hesap planında hesap tipi Stok olarak belirtilmiş olmasından dolayı bu sekmede kayıt gelir.
İlk tarih(Bilanço Tarihi) ve Son tarih(Bilanço Tarihi) alanları, seçilen firma dönemi için tanımlı enflasyon düzeltme döneminin başlangıç ve bitiş tarihleridir. Yenile, Bilanço Değerlerine Göre Kayıt Ekle ve Muhasebeleştir işlemleri bu tarih aralığına göre çalışır; hesap satırına çift tıklanarak eklenen düzeltme satırında bilanço değeri bu aralıktaki muhasebe kayıtlarından hesaplanır. Enflasyon Hesaplanmış Dönemler tablosunda bir döneme çift tıklanınca tarihler ve düzeltme tarihi o dönemden alınır ve liste yenilenir.
Basit ortalama ya da stok devir hızı sekmelerinde (4) artı butonuna tıklanarak (5) kayıt oluşturulur.
Muhasebe sekmesinde (6) muhasebeleştirme işlemi yapılır. Bunun için
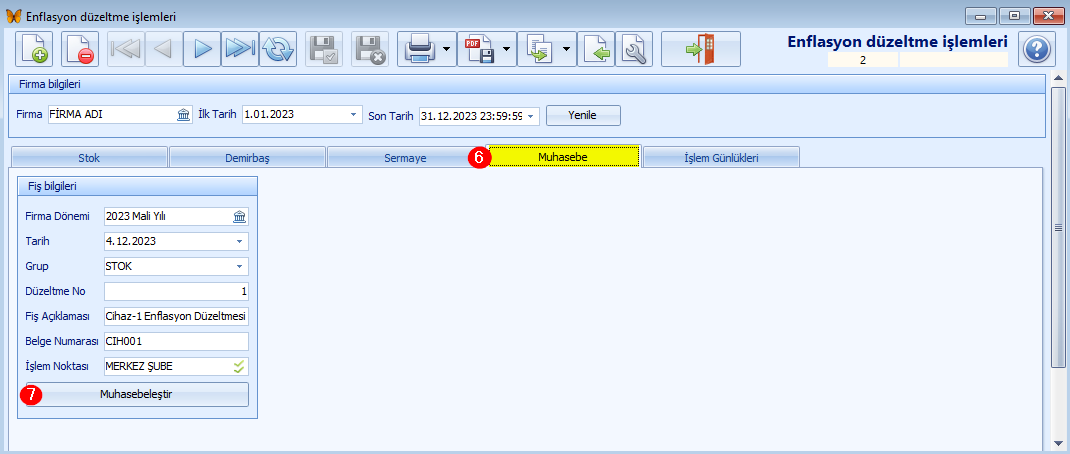
5. Muhasebe sekmesinde (6) alanlara bilgi girilir ve Muhasebeleştir (7) butonuna tıklanır.
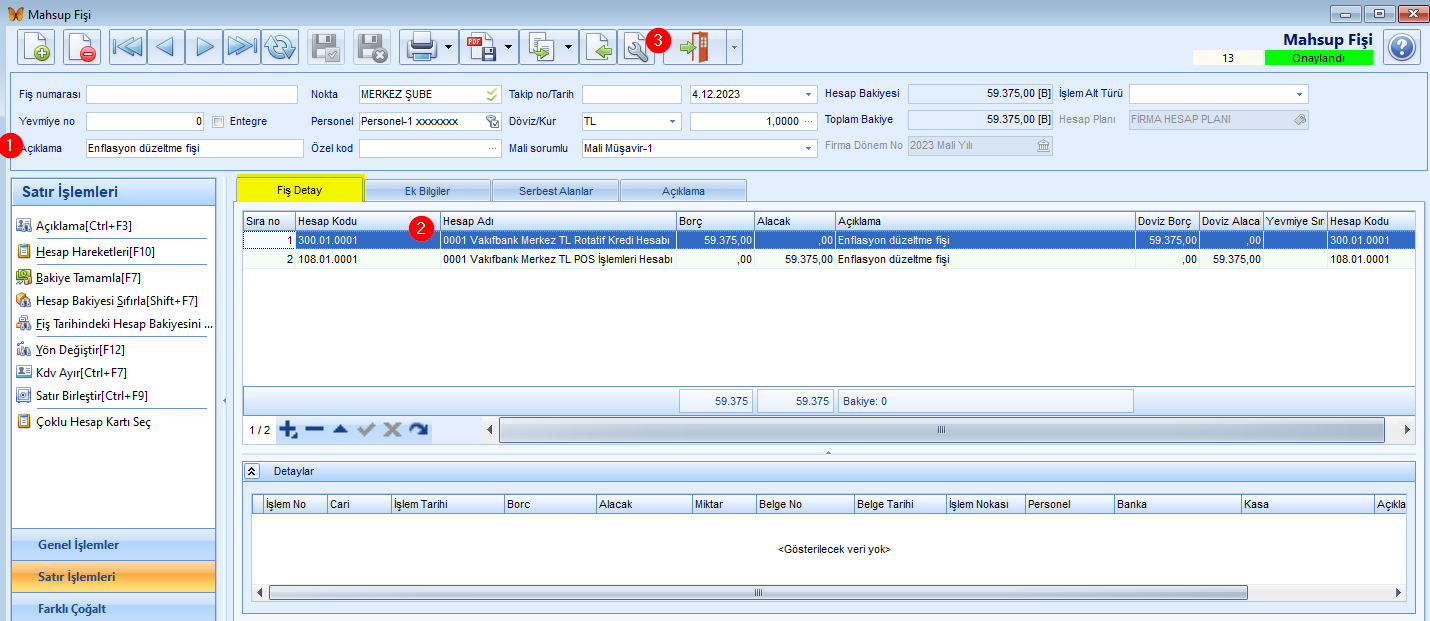
6. Muhasebe fiş kaydı oluşturulur. Açıklama alanında Enflasyon düzeltme fişi olarak kayıt oluşur. Fiş Detay sekmesinde ise hesap planında belirtilen hesaplar arasında borç - alacak kaydı oluşur. Borç/alacak tutarı ise Enflasyon Düzeltme İşlemleri penceresinde hesaplanmış olan değerdir. Fiş durumu Onaylandı yapılır.
Sabit Kıymet sekmesi
Sabit Kıymet sekmesinde demirbaş hesapları ve seçili hesabın düzeltme satırları listelenir. Alttaki Sabit Kıymet Detayları bölümünde, seçili düzeltme satırının ROFM Türü alanına göre reel olmayan finansman maliyeti (ROFM) ya da aktifleştirilmiş yatırım satırları girilir. Satır kaydedildiğinde ROFM tutarı hesaplanır ve düzeltme satırının düzeltmeye esas tutarı, bilanço değerinden ROFM tutarı düşülerek güncellenir (ROFM tutarı kayıt tutarına eşit ya da ondan büyükse kayıt tutarı kadar düşülür).
Tevsik edilen(ROFM): ROFM türü Tevsik Edilen ya da Tevsik Edilen/Dönemsel olan satırlar içindir. Tevsik Edilen türünde Borç Tutarı, Borç Alış Tarihi ve Borç Kapanış Tarihi girilir; tarihlerin endeksleri fiyat endeksinden gelir, Tefe Artış Oranı = (kapanış endeksi − alış endeksi) / alış endeksi ve ROFM_Tutarı = borç tutarı × Tefe artış oranı olarak hesaplanır. Düzeltilmiş Değer borç tutarının kapanış / alış endeksi oranıyla çarpımıdır.
Tevsik edilmeyen(ROFM): Finansman Yılı, Borç Tutarı ve Dönem Ortalama Faizi girilir. Endeks (Tefe oranı) finansman yılının aralık ayı endeksinin bir önceki yılın aralık ayı endeksine göre artışıdır; Rofm Tutarı = borç tutarı × Tefe oranı / dönem ortalama faizidir.
Aktifleştirilmiş Yatırımlar: ROFM türü Aktifleştirilmiş Yatırımlar olan satırlar içindir. Harcama Tutarı, Harcama Tarihi ve Aktifleştirme Tarihi (yeni satırda önceki dönem tarihi gelir) girilir; Katsayı aktifleştirme endeksi / harcama endeksi, Düzeltilmiş Değer harcama tutarı × katsayıdır. Bu satırlar düzeltmeye esas tutarı değiştirmez.
Sabit Kıymet sekmesi açıkken İşlemler bölümünde iki buton görünür:
Yeniden Değerleme Tutarlarını Kaydet: listedeki durumu Aktif, Onaylı ya da Tamamlanmış olan bütün düzeltme satırları için, düzeltilmiş değer ile sabit kıymetin giriş maliyeti arasındaki fark ve düzeltilmiş birikmiş amortisman ile kayıtlı birikmiş amortisman arasındaki fark, sabit kıymetin enflasyon dönemine ait yeniden değerleme tutarları olarak kaydedilir.
Seçilen Sabit Kıymet Yeniden Değerleme Tutarını Kaydet: aynı işlemi yalnız seçili düzeltme satırı için yapar.
Sabit kıymetin, düzeltme satırının düzeltmeye esas tarihinden sonraki bir aya ait amortisman kaydı varsa ya da fark sıfırdan küçük çıkıyorsa aktarım yapılmaz ve hata mesajı verilir.
Uyarı: Güncel mevzuata uygunluğu kontrol edilmelidir.